Polisa leży w segregatorze. Ochrona pilnuje wejścia, monitoring nagrywa, a procedury zostały zatwierdzone. Czy to wystarczy, żeby firma była przygotowana na sabotaż i jego finansowe konsekwencje? Dopiero sprawdzenie warunków ubezpieczenia oraz rzeczywistego działania zabezpieczeń pozwala odpowiedzieć na to pytanie.
Ubezpieczenie od terroryzmu i sabotażu warto rozpatrywać razem z audytem bezpieczeństwa i przygotowaniem do kryzysu. Nie oznacza to, że każda firma bez audytu automatycznie straci możliwość zakupu polisy. Oznacza natomiast, że zarząd powinien wiedzieć, co chroni umowa, co potrafi własny zespół i jakie luki pozostają do usunięcia.
1. Ubezpieczenie od terroryzmu i sabotażu: co pokazuje rynek?
„Puls Biznesu” w publikacji z 8 września 2026 r. zwraca uwagę na różnicę między podstawowym ubezpieczeniem majątku a ochroną przed skutkami sabotażu i terroryzmu. Opisuje rozszerzenia klauzulowe oraz odrębne polisy specjalistyczne. Dla przedsiębiorcy istotne jest to, że samo posiadanie ubezpieczenia majątkowego nie przesądza o objęciu tych zagrożeń ochroną. [1]
W przywołanym materiale przedstawiciel ubezpieczyciela wskazuje, że na wysokość składki wpływają między innymi zabezpieczenia, charakter działalności i liczba lokalizacji. To konkretny powód, aby rozmawiać o polisie na podstawie aktualnych danych o obiekcie. Publikacja nie uzasadnia jednak wniosku, że na całym rynku wprowadzono obowiązek audytu jako warunek zawarcia umowy. [1]
Wniosek dla zarządu jest praktyczny: nie warto czekać na ewentualne zaostrzenie wymagań. Proponujemy już teraz zestawić zakres ochrony ubezpieczeniowej z rzeczywistymi zagrożeniami i stanem zabezpieczeń. To rekomendacja dotycząca przygotowania firmy, a nie zapowiedź nowego, powszechnie obowiązującego wymogu.
2. Czy polisa all risks obejmuje każdy akt sabotażu?
Określenie all risks nie powinno kończyć rozmowy o zakresie ochrony. Trzeba sprawdzić wyłączenia oraz treść dodatkowych klauzul. Dla przykładu publiczna strona produktu Moja Firma w Santander Allianz wymienia akt terroryzmu wśród przykładowych przyczyn szkód wyłączonych z wypłaty. Jest to informacja o konkretnym produkcie, a nie reguła dotycząca wszystkich polis na rynku. [2]
Terroryzm, sabotaż, wandalizm, wojna i cyberatak nie powinny być traktowane jak wymienne nazwy tego samego ryzyka. Przed podpisaniem umowy warto poprosić brokera lub ubezpieczyciela o wyjaśnienie definicji i zakresu każdego z tych zdarzeń. Pomocne będzie przejście przez przykłady odpowiadające działalności firmy: uszkodzenie maszyn, zniszczenie magazynu czy przerwanie pracy zakładu.
W rozmowie należy oddzielić koszt odtworzenia mienia od skutków przestoju. Marsh wskazuje na potrzebę koordynowania ochrony od terroryzmu z ubezpieczeniem majątkowym oraz ochroną od przerw w działalności. Proponujemy sprawdzić z doradcą limity, udział własny, okres odszkodowawczy i warunki uruchomienia odpowiedzialności za przestój. Odpowiedzi powinny wynikać z dokumentów umowy. [3]
3. Audyt bezpieczeństwa: dowody zamiast deklaracji
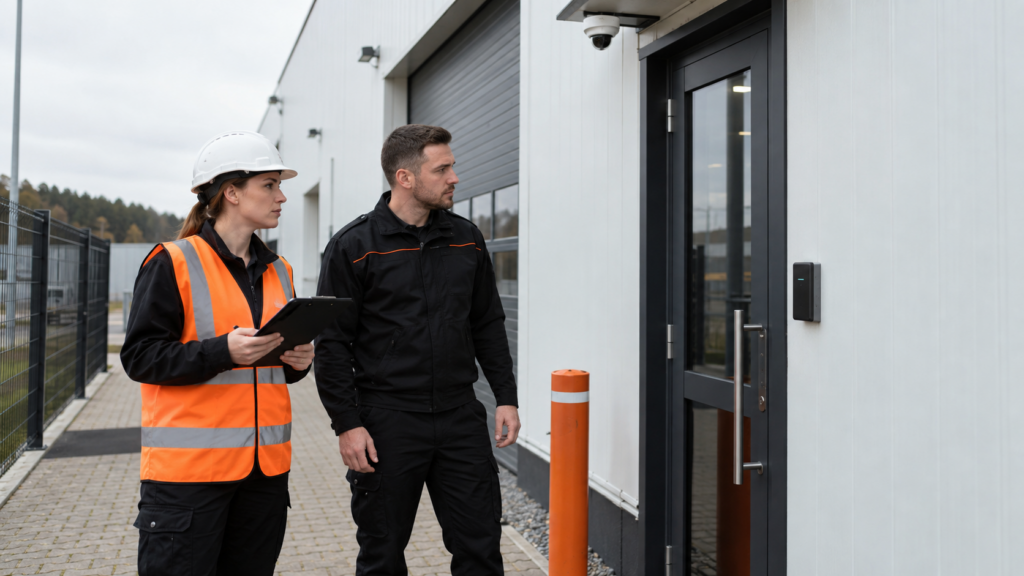
Nasza rekomendacja: audyt powinien pozwolić porównać deklarowany sposób ochrony z codzienną praktyką. Nie wystarczy ustalić, że firma ma monitoring i kontrolę dostępu. Warto sprawdzić, kto reaguje na sygnał, jak weryfikuje się gości, kiedy odbierane są nieaktualne uprawnienia i kto odpowiada za zamknięcie ujawnionych nieprawidłowości.
Przykład łączenia ubezpieczenia z oceną zabezpieczeń przedstawia Chubb. W ramach usługi TRES opisuje analizę podatności obiektów oraz rekomendacje ograniczające ryzyko terroryzmu i przemocy politycznej. Jednocześnie zaznacza doradczy charakter zaleceń. To przykład praktyki międzynarodowej, a nie dowód na obowiązkowy audyt dla każdej polskiej firmy. [4]
W proponowanym przez nas podejściu wynikiem audytu powinien być raport z zakresem sprawdzenia, ustaleniami, priorytetami i planem poprawy. Taki materiał porządkuje wiedzę zarządu oraz dane do rozmowy o ryzyku. Nie zastępuje oceny ubezpieczyciela i nie daje automatycznej gwarancji uzyskania polisy, niższej składki ani wypłaty odszkodowania.
4. Procedura kryzysowa musi działać poza segregatorem
Marsh zaleca rozwijanie i testowanie planów zarządzania kryzysowego oraz ciągłości działania z udziałem osób odpowiedzialnych za ich wykonanie. Zwraca również uwagę na przygotowanie dokumentacji potrzebnej przy zgłaszaniu szkody. Ubezpieczenie i gotowość operacyjna powinny więc być rozpatrywane wspólnie. [3]
Przełóżmy tę rekomendację na pytania do własnego zespołu. Kto przyjmuje pierwsze zgłoszenie? Kto przejmuje koordynację pod nieobecność dyrektora? Jak pracownicy otrzymują komunikat? Kto kontaktuje się ze służbami i kontrahentami? Ćwiczenie scenariuszowe może ujawnić momenty, w których każdy czeka na decyzję kogoś innego.
Proponujemy dokumentować przebieg ćwiczeń, wykryte trudności i wykonanie poprawek. Lista obecności na szkoleniu potwierdza udział, lecz nie pokazuje jeszcze skuteczności całego procesu. Warto wrócić do tego samego scenariusza po wdrożeniu zmian i sprawdzić, czy informacja trafia do właściwych osób, a zadania mają jasno wskazanych wykonawców.
5. Co przygotować do rozmowy z brokerem lub ubezpieczycielem?
Poniższy zestaw traktuj jako propozycję przygotowania, nie jako uniwersalną listę wymogów ubezpieczeniowych. Zacznij od opisu działalności, lokalizacji i najważniejszych zasobów. Wskaż procesy, których zatrzymanie najmocniej uderzyłoby w firmę. Przygotuj też aktualne polisy, klauzule i informacje o zmianach w obiekcie od czasu zawarcia umowy.
Następnie uporządkuj dokumenty bezpieczeństwa: opis organizacji ochrony, zasady dostępu, wyniki przeglądów, plan reagowania oraz raporty z audytów i ćwiczeń, jeżeli zostały przeprowadzone. Przy każdym zaleceniu oznacz rzeczywisty status. Planowana poprawa nie powinna być przedstawiana jako działające zabezpieczenie. Ujawnione braki wymagają rzetelnego opisu, a nie kosmetyki dokumentów.
Na końcu poproś o pisemne wskazanie wymagań dla konkretnej oferty. Ustal, czy potrzebna jest wizja lokalna, dodatkowa dokumentacja lub wykonanie określonych zaleceń. Zapytaj również, jakie obowiązki mają znaczenie w czasie trwania umowy. Dopiero taki zestaw odpowiedzi pozwala odróżnić obowiązek umowny od dobrej praktyki i rekomendacji doradcy.
6. Najpierw sprawdź luki, potem dopasuj ochronę finansową
Firma może mieć sprawne zabezpieczenia i niedopasowaną polisę. Może też kupić szeroką ochronę ubezpieczeniową, pozostawiając istotne słabości w organizacji pracy. Dlatego proponujemy połączyć przegląd warunków ubezpieczenia z oceną zabezpieczeń i przećwiczeniem reakcji na kryzys. Każdy z tych elementów odpowiada na inne pytanie zarządu.
Nie ma podstaw, by obiecywać, że audyt sam zapewni odszkodowanie, ani twierdzić, że jego brak zawsze oznacza odmowę wypłaty. Zakres odpowiedzialności trzeba oceniać według konkretnej umowy, okoliczności szkody i właściwych przepisów. Wniosek zarządczy pozostaje mocny: nie opieraj bezpieczeństwa firmy wyłącznie na zapewnieniu, że wszystko jest pod kontrolą.
Chcesz uporządkować bezpieczeństwo swojej firmy? Skontaktuj się z SZAMAR i opisz obiekt, organizację ochrony oraz obszary budzące wątpliwości. Zakres polisy i wymagania ubezpieczeniowe omów równolegle z brokerem lub ubezpieczycielem. Punktem wyjścia powinna być wspólna wiedza o ryzyku, działających zabezpieczeniach i zadaniach, które nadal czekają na wykonanie.
Źródła artykułu
- [1] Puls Biznesu, Agnieszka Morawiecka, „Sabotażyści podpalają, ubezpieczyciele nie wypłacają. Jak się chronić przed wojną hybrydową?”, 8.09.2026
- [2] Santander Allianz, Moja Firma – zakres i przykładowe wyłączenia
- [3] Marsh, Political violence and terrorism: Building effective insurance programs
- [4] Chubb, Evaluating Terrorism Risks Across the Globe: An Interview with the Experts